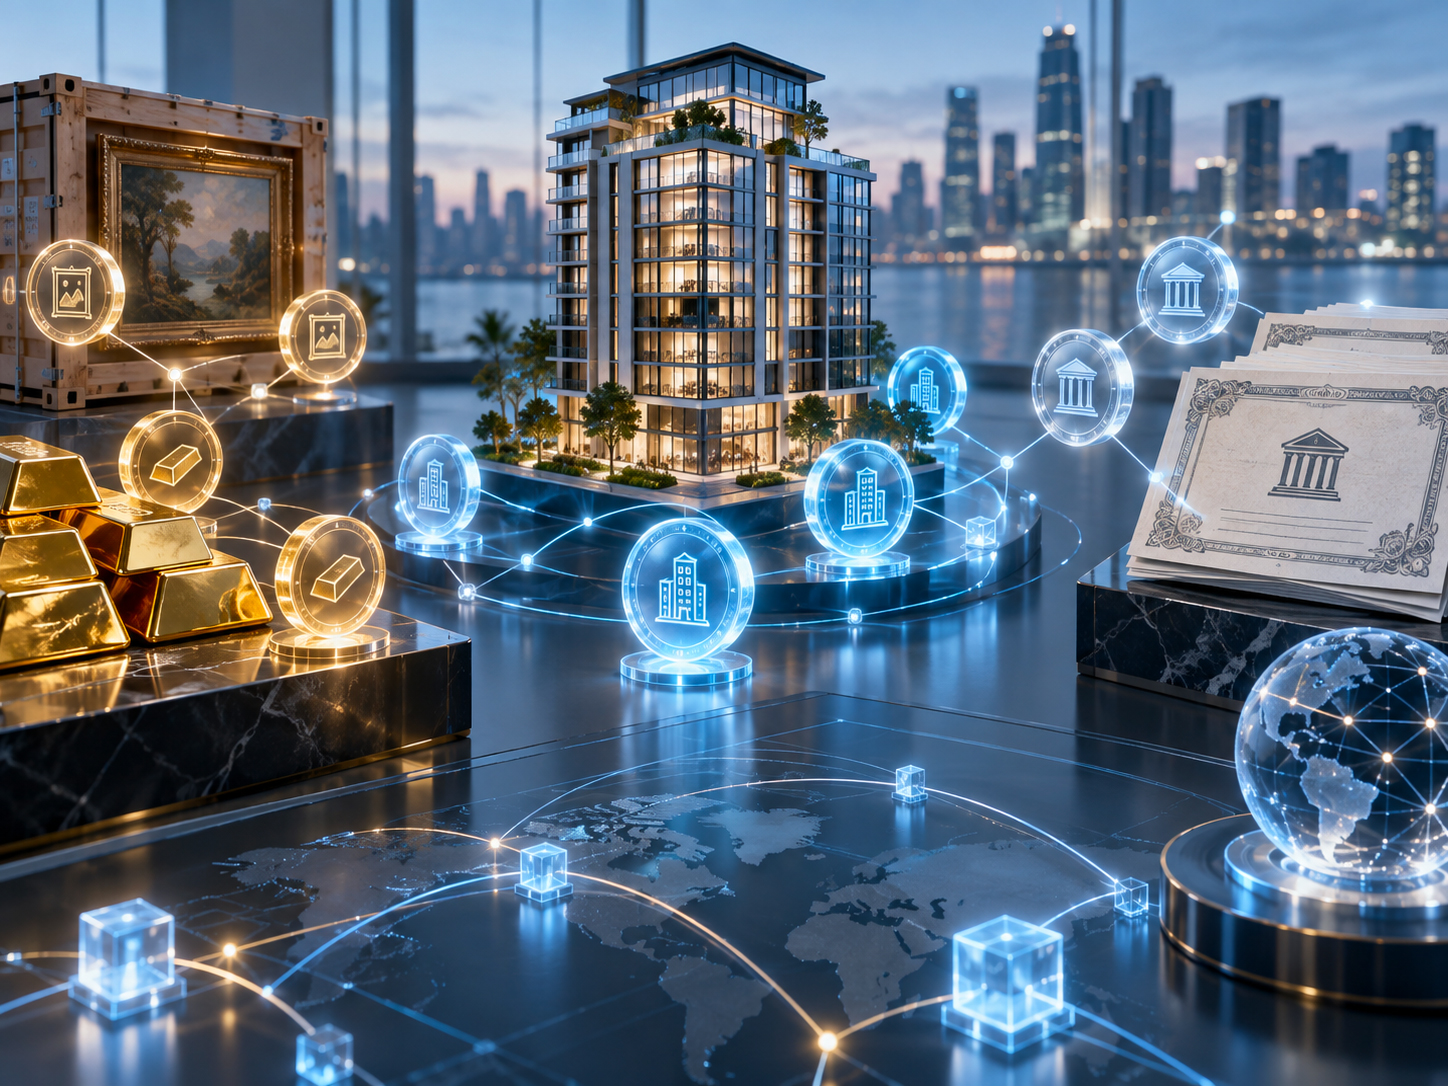
Un immobile, un’obbligazione, una quota di un fondo, un’opera d’arte o perfino un credito possono essere rappresentati digitalmente attraverso un token. È uno dei fenomeni più interessanti della trasformazione in corso nei mercati finanziari e viene generalmente indicato con il termine tokenizzazione degli asset reali, o Real World Assets, spesso abbreviato in RWA.
L’idea di fondo è relativamente semplice: utilizzare blockchain o altre tecnologie a registro distribuito per creare una rappresentazione digitale di un’attività che esiste nel mondo reale o nel sistema finanziario tradizionale. La parte più complessa riguarda invece tutto ciò che sta dietro al token: proprietà, diritti economici, custodia, trasferibilità, normativa applicabile e rapporto tra il registro digitale e l’asset sottostante.
La tokenizzazione, quindi, non consiste semplicemente nel “mettere un immobile sulla blockchain”. Significa creare un’infrastruttura attraverso la quale determinati diritti collegati a quell’immobile, a un titolo finanziario o a un altro bene possono essere registrati, trasferiti e in alcuni casi gestiti digitalmente.
Che cosa significa tokenizzare un asset
Un token può essere considerato, in termini molto semplificati, come una rappresentazione digitale registrata all’interno di un’infrastruttura tecnologica. Nel caso degli asset tokenizzati, questa rappresentazione è collegata a un bene, a un’attività finanziaria oppure a un determinato diritto.
Supponiamo, ad esempio, che una società possieda un immobile del valore di 10 milioni di euro. Invece di trasferire direttamente porzioni fisiche dell’edificio, potrebbe essere strutturata un’operazione nella quale vengono emessi token collegati a quote di una società proprietaria dell’immobile, a diritti sui flussi di cassa generati dall’immobile oppure ad altre forme di partecipazione economica.
Il punto fondamentale è proprio questo: il token non coincide necessariamente con il bene sottostante. Ciò che il possessore del token può realmente vantare dipende dalla struttura giuridica dell’operazione.
Lo stesso principio può essere applicato a strumenti finanziari tradizionali. Un’obbligazione, per esempio, può essere emessa e trasferita utilizzando una Distributed Ledger Technology, o DLT, invece di affidarsi esclusivamente ai sistemi di registrazione e regolamento tradizionali.
La Banca d’Italia definisce infatti la tokenizzazione come il processo attraverso il quale un’attività finanziaria o reale viene rappresentata digitalmente mediante l’emissione di un token su un’infrastruttura tecnologica, tipicamente basata su registri distribuiti.
Tokenizzazione e criptovalute non sono la stessa cosa
Una delle confusioni più frequenti consiste nell’associare automaticamente la tokenizzazione degli asset al mondo delle criptovalute speculative.
Blockchain e token sono tecnologie che possono essere utilizzate in contesti molto differenti. Bitcoin, ad esempio, nasce come asset digitale nativo: non rappresenta un immobile, un’obbligazione o un credito esistente al di fuori della propria rete.
Un token collegato a un asset reale ha invece un riferimento esterno. Può rappresentare un titolo, una partecipazione, un credito o un diritto economico legato a un bene sottostante.
Questo significa anche che l’analisi di un progetto di tokenizzazione non può fermarsi alla tecnologia utilizzata. Bisogna capire chi ha emesso il token, quale diritto incorpora, quale soggetto custodisce o possiede l’asset sottostante, quali regole disciplinano il trasferimento e quali tutele spettano all’investitore.
È proprio per questo motivo che la finanza tokenizzata sta progressivamente entrando nel perimetro delle istituzioni finanziarie tradizionali, delle autorità di vigilanza e delle banche centrali.
Immobili tokenizzati: uno degli esempi più intuitivi
Il settore immobiliare è probabilmente quello che rende più immediato comprendere il potenziale della tokenizzazione.
Gli immobili sono attività generalmente caratterizzate da un valore elevato e da una liquidità inferiore rispetto a quella di molti strumenti finanziari. Vendere un appartamento, un edificio commerciale o una struttura alberghiera richiede tempi, procedure e costi significativamente superiori rispetto alla vendita di un titolo quotato.
Attraverso una struttura tokenizzata diventa teoricamente possibile frazionare economicamente l’investimento in unità digitali più piccole.
Un edificio da 20 milioni di euro potrebbe, per esempio, essere inserito all’interno di una società veicolo e l’investimento potrebbe essere suddiviso in numerose partecipazioni rappresentate digitalmente. Il singolo investitore potrebbe così ottenere un’esposizione economica al progetto senza dover acquistare direttamente l’intero immobile.
Ma la possibilità tecnica di dividere un investimento in migliaia di token non elimina gli aspetti giuridici. Bisogna stabilire, per esempio, se il token rappresenta una quota societaria, un titolo di debito, un diritto ai proventi oppure un’altra forma contrattuale.
La proprietà immobiliare rimane infatti soggetta alle regole dell’ordinamento giuridico nel quale si trova l’immobile. La blockchain non sostituisce automaticamente registri immobiliari, atti notarili o altre formalità previste dalla legge.
Obbligazioni e strumenti finanziari digitali
La tokenizzazione potrebbe avere effetti ancora più profondi nel mercato obbligazionario e, più in generale, nelle infrastrutture dei mercati finanziari.
Un’obbligazione tradizionale attraversa numerose fasi: emissione, distribuzione, negoziazione, regolamento, custodia, pagamento degli interessi e rimborso del capitale. Una parte importante delle sperimentazioni basate su DLT punta a integrare alcune di queste operazioni all’interno della stessa infrastruttura digitale.
Gli smart contract possono inoltre automatizzare determinate attività previste dal ciclo di vita di un titolo. In linea teorica, cedole, rimborsi o altre condizioni contrattuali possono essere gestiti attraverso procedure programmabili.
La Commissione europea considera proprio la riduzione delle inefficienze nel pagamento e nel regolamento, la programmabilità e la semplificazione delle riconciliazioni tra i possibili vantaggi della DLT e della tokenizzazione.
Non si tratta quindi soltanto di trasformare un’obbligazione cartacea in un “gettone digitale”. La prospettiva più ampia riguarda la possibilità di riprogettare parte dell’infrastruttura attraverso cui i mercati emettono, scambiano e regolano gli strumenti finanziari.
Quali altri beni possono essere tokenizzati
Il concetto di Real World Asset può estendersi a un numero molto ampio di attività.
Oltre a immobili e obbligazioni, possono essere strutturate iniziative basate sulla tokenizzazione di crediti commerciali, strumenti del mercato monetario, partecipazioni societarie, quote di fondi, materie prime, opere d’arte o altri beni da collezione.
È possibile immaginare anche strutture collegate ai ricavi futuri di determinati progetti o alle attività finanziarie detenute da una società veicolo.
Non tutti questi esempi, però, presentano lo stesso livello di maturità e soprattutto non tutti seguono la stessa disciplina normativa.
Un token che rappresenta uno strumento finanziario può infatti rientrare nella normativa sui mercati finanziari, mentre altre tipologie di crypto-asset possono essere disciplinate dal regolamento europeo MiCA. La qualificazione giuridica dipende dalle caratteristiche concrete dello strumento e dai diritti attribuiti al possessore.
Perché la tokenizzazione interessa la finanza tradizionale
Per molti anni blockchain è stata associata soprattutto a Bitcoin, alle criptovalute e alla finanza decentralizzata. Negli ultimi anni, però, istituzioni finanziarie, banche centrali e operatori dei mercati stanno studiando applicazioni molto più vicine alla finanza tradizionale.
La ragione è legata soprattutto alla possibilità di utilizzare la tecnologia per rendere più efficienti alcuni processi.
Una transazione finanziaria può coinvolgere diversi intermediari, registri, sistemi di regolamento e procedure di riconciliazione. La tokenizzazione punta, almeno potenzialmente, a ridurre alcune di queste frammentazioni.
Uno dei concetti più importanti è quello di atomic settlement: lo scambio dell’asset e il relativo pagamento possono essere strutturati in modo da avvenire simultaneamente e in maniera indivisibile, riducendo alcuni rischi collegati al regolamento.
Nel maggio 2026, il progetto internazionale Agorá ha mostrato attraverso una piattaforma sperimentale come la tokenizzazione e le tecnologie programmabili possano essere utilizzate anche nel regolamento di transazioni all’ingrosso transfrontaliere, utilizzando riserve di banca centrale e depositi bancari tokenizzati.
Frazionamento e maggiore accessibilità agli investimenti
Uno degli argomenti maggiormente associati alla tokenizzazione riguarda la cosiddetta fractional ownership, cioè la possibilità di suddividere economicamente un’attività in porzioni più piccole.
Un asset dal valore elevato potrebbe diventare accessibile attraverso investimenti di importo inferiore. In teoria ciò potrebbe ampliare la platea degli investitori e rendere più semplice la costruzione di portafogli diversificati.
Non bisogna però confondere frazionamento e liquidità.
Il fatto che un immobile da 10 milioni di euro sia rappresentato da 100.000 token non significa automaticamente che esisterà un mercato disposto ad acquistare quei token in qualsiasi momento.
La liquidità dipende dalla presenza di compratori e venditori, dalla qualità dell’infrastruttura di mercato, dalle regole di accesso, dalla trasparenza dei prezzi e dalla fiducia nell’asset sottostante.
È uno dei punti centrali nel passaggio dalla sperimentazione alla diffusione su larga scala della finanza tokenizzata: digitalizzare un’attività è relativamente semplice; costruire un mercato liquido, interoperabile e regolamentato è molto più complesso.
Il problema del collegamento tra token e asset reale
La questione più delicata della tokenizzazione è probabilmente il rapporto tra mondo digitale e mondo giuridico.
Se un token rappresenta un grammo d’oro, qualcuno deve garantire che quell’oro esista realmente, sia custodito e non sia stato utilizzato contemporaneamente come garanzia per altre operazioni.
Se rappresenta un credito, bisogna verificare l’esistenza del credito, il debitore, la sua esigibilità e le condizioni di trasferimento.
Se rappresenta una quota di un investimento immobiliare, bisogna conoscere la società proprietaria dell’immobile, la struttura finanziaria dell’operazione, gli eventuali debiti, i costi di gestione e i diritti spettanti agli investitori.
La blockchain può rendere molto difficile modificare retroattivamente una registrazione, ma non può certificare autonomamente che il dato inserito inizialmente sia corretto.
È il cosiddetto problema dell’oracle: un sistema digitale può elaborare le informazioni che riceve, ma deve comunque esistere un meccanismo affidabile attraverso il quale le informazioni provenienti dal mondo reale vengono trasferite all’interno della rete.
Tokenizzazione e regolamentazione europea
In Europa il quadro normativo sta evolvendo rapidamente.
Il regolamento MiCA, pienamente applicabile dalla fine del 2024, ha creato una disciplina armonizzata per numerose categorie di crypto-asset e per i relativi prestatori di servizi. Ma è importante sottolineare che MiCA non disciplina indistintamente tutti gli asset tokenizzati.
Gli strumenti che possiedono le caratteristiche di strumenti finanziari continuano infatti a essere regolati principalmente dalla normativa finanziaria europea già esistente. La stessa Commissione europea sottolinea che i titoli tokenizzati e i depositi tokenizzati non rientrano automaticamente nel perimetro MiCA.
L’Unione europea ha inoltre introdotto il DLT Pilot Regime, un regime dedicato alle infrastrutture di mercato basate su registri distribuiti. Il framework permette di sperimentare la negoziazione e il regolamento di determinati strumenti finanziari tokenizzati, tra cui azioni, obbligazioni e alcune quote di organismi di investimento collettivo, attraverso deroghe mirate ad alcune regole tradizionali dei mercati finanziari.
Anche l’Italia ha sviluppato una disciplina specifica. Il cosiddetto Decreto FinTech ha introdotto un quadro per l’emissione e la circolazione digitale di strumenti finanziari e la Consob ha successivamente disciplinato i registri e i relativi responsabili per le operazioni comprese nel perimetro nazionale.
Il ruolo della BCE e dell’Eurosistema
Un ulteriore segnale del progressivo avvicinamento della tokenizzazione alla finanza istituzionale arriva dall’Eurosistema.
Nel 2026 la BCE ha presentato la roadmap di Appia, iniziativa destinata a studiare l’evoluzione di un ecosistema europeo della finanza tokenizzata. Parallelamente, il progetto Pontes punta a creare meccanismi di interoperabilità tra piattaforme DLT utilizzate dal mercato e i TARGET Services dell’Eurosistema.
L’obiettivo è particolarmente importante perché, affinché un mercato di titoli tokenizzati possa funzionare su larga scala, non basta avere l’asset digitale. Serve anche una modalità sicura per regolare la parte monetaria della transazione.
L’Eurosistema sta quindi lavorando affinché le operazioni basate su DLT possano essere regolate utilizzando moneta di banca centrale, mantenendo quest’ultima come elemento centrale dell’infrastruttura finanziaria.
La fase pilota di Pontes è prevista a partire dal terzo trimestre del 2026, mentre lo sviluppo più ampio dell’ecosistema delineato da Appia avrà un orizzonte temporale più lungo.
I rischi che la tokenizzazione non elimina
La tecnologia può modificare il modo in cui un investimento viene emesso o trasferito, ma non elimina i rischi economici dell’asset sottostante.
Un’obbligazione tokenizzata può comunque andare incontro al rischio di insolvenza dell’emittente. Un investimento immobiliare tokenizzato può diminuire di valore. Un credito tokenizzato può diventare inesigibile. Una piattaforma può presentare rischi tecnologici, operativi o di custodia.
Esistono inoltre problemi specifici collegati alle infrastrutture digitali: sicurezza informatica, gestione delle chiavi crittografiche, affidabilità degli smart contract, interoperabilità tra blockchain differenti e dipendenza dai soggetti che collegano l’asset reale al token.
La stessa Banca d’Italia osserva come la DLT possa assumere un ruolo importante nel settore finanziario, ma sottolinea anche che governance, diritto, compliance e gestione del rischio rimangono componenti indispensabili.
La vera trasformazione potrebbe riguardare l’infrastruttura dei mercati
Quando si parla di tokenizzazione degli asset reali l’attenzione viene spesso concentrata sulla possibilità, apparentemente futuristica, di acquistare una piccola quota di un grattacielo o di un’opera d’arte attraverso un token.
La trasformazione più importante potrebbe però avvenire molto più in profondità.
Se emissione, trasferimento, regolamento, custodia e gestione di un’attività finanziaria potessero essere integrati maggiormente all’interno di infrastrutture programmabili, la tokenizzazione potrebbe modificare una parte significativa dell’architettura dei mercati dei capitali.
Non necessariamente eliminando banche, borse, depositari e intermediari, ma modificando il modo in cui questi soggetti comunicano e regolano le operazioni.
È significativo che nel 2025 la Banca d’Italia abbia definito la tokenizzazione degli strumenti finanziari come una delle applicazioni della DLT considerate dagli operatori tra quelle con maggiore potenziale di crescita.
La fase che si sta aprendo appare quindi molto diversa dalla prima stagione delle criptovalute. Il tema non è più soltanto creare asset digitali alternativi al sistema finanziario tradizionale. Sempre più spesso si cerca di capire come utilizzare blockchain e registri distribuiti all’interno dello stesso sistema finanziario, mantenendo regole, diritti giuridici e infrastrutture istituzionali.
Dai progetti sperimentali a un nuovo mercato dei capitali digitale
La tokenizzazione degli asset reali si trova ancora in una fase di sviluppo. Esistono progetti operativi, sperimentazioni istituzionali e strumenti già emessi attraverso infrastrutture DLT, ma la costruzione di mercati realmente liquidi e interoperabili richiederà ancora tempo.
Le variabili decisive saranno probabilmente meno spettacolari della tecnologia stessa: certezza giuridica, standard comuni, interoperabilità, custodia, liquidità dei mercati secondari e possibilità di effettuare il regolamento attraverso strumenti monetari affidabili.
Se questi elementi riusciranno a convergere, la tokenizzazione potrebbe progressivamente diventare meno visibile agli occhi dell’investitore finale proprio perché incorporata nell’infrastruttura ordinaria della finanza.
In quel momento acquistare un’obbligazione tokenizzata potrebbe non sembrare molto diverso dall’acquistare oggi un titolo attraverso una piattaforma finanziaria. Dietro l’interfaccia, però, l’architettura utilizzata per emetterlo, trasferirlo e regolarlo potrebbe essere profondamente diversa.
Ed è forse questo il punto più interessante dei Real World Assets: non tanto trasformare ogni bene in una criptovaluta, quanto trasformare il modo in cui la proprietà, i diritti economici e le attività finanziarie vengono rappresentati e trasferiti nell’economia digitale.